
美团闪购此前发布的消费电子白皮书也曾预计,即时零售消费电子市场到2026年规模将超过千亿元。
西瓜新消费 如川
即时零售过去几年最明显的变化,是把“30分钟送到”变成了一种新的消费习惯。
但当越来越多商家、门店和仓储节点进入这个网络之后,单纯继续扩大配送能力,已经很难解释下一阶段的增长从哪里来。
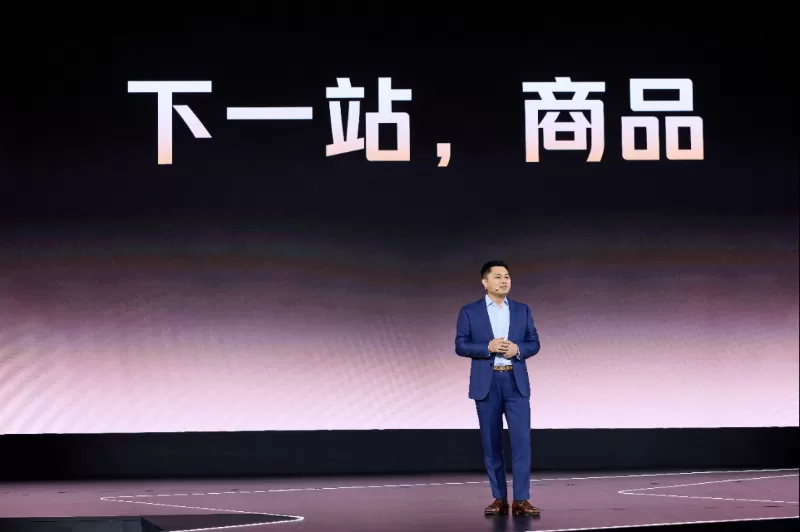
9月22日,美团闪购在即时零售产业大会上给出了自己的答案:商品。
美团闪购将即时零售下一阶段定义为“商品NEXT”,并宣布未来3年投入300亿元支持资源,与品牌商、零售商共建“30分钟商品圈”,目标是让每个商圈、每个消费者身边都有更多商品可以即时购买。
这个判断背后,是即时零售正在跨过一个重要阶段。
《中国新电商发展报告(2026)》显示,2025年中国即时零售交易规模达到11936亿元,同比增长48.25%;QuestMobile数据显示,截至2025年12月,即时零售月活用户已经达到5.65亿。
规模起来之后,行业的矛盾也在发生变化。
过去平台需要解决的是“有没有店”“能不能送”“能不能更快送到”;现在越来越多城市已经拥有庞大的门店和履约网络,消费者真正缺少的反而可能是:附近有没有自己想买的那件商品。
这也是美团闪购为什么把“商品”单独提出来。
从“有货可送”到“好货就在附近”
过去即时零售最容易理解的商品,是餐饮、商超和日用品。
这些商品天然具有高频、即时的消费属性。
但美团闪购过去一年已经在不断扩大边界。
2025年618期间,美团闪购超过1亿用户下单,60余类商品成交额同比增长超过1倍。其中手机、白酒、奶粉、大小家电等20余类高单价商品,成交额整体增长2倍。
这说明即时零售正在出现一个很重要的变化:消费者并不是只在“急着买东西”的时候使用它,而开始把更多原本属于传统电商和线下门店的购物需求搬进来。
手机、家电就是典型例子。
过去买一部手机,可以等快递;买一台空调,需要预约配送安装。但如果消费者已经决定购买,且附近的品牌门店恰好有现货,那么“今天拿到”本身就成为一种价值。
美团闪购此前发布的消费电子白皮书也曾预计,即时零售消费电子市场到2026年规模将超过千亿元。
因此,“商品NEXT”并不是简单增加几个品类,而是在改变即时零售的商品结构。
从“临时需要什么”,逐渐走向“消费者日常可以买什么”。
真正的竞争开始从仓配转向货盘
这也是这次大会最值得关注的地方。
过去即时零售行业大量投入在开店、建仓和提高配送密度上。现在这些基础设施已经形成相当大的规模,全国闪电仓数量接近10万家,平台日间营业点位超过百万个。
当“店仓配”逐渐成为基础设施之后,继续增加一个仓、增加几个配送点,带来的边际价值自然会下降。
商品反而成为新的变量。
美团闪购方面提出,未来3年希望推动每个商圈新增更多“好商品”,并围绕精准选品、高效铺货、加速动销和商品开发,为品牌商、零售商提供支持。此次发布的“商品NEXT”计划,300亿元资源正是投向这些环节。
这里面有一个很重要的区别:
传统电商是在全国范围寻找消费者,而即时零售需要先找到一个具体商圈里的消费需求。
同一个商品,在全国电商平台上可能有稳定销量,但到了即时零售场景,问题变成了:这个小区、这个写字楼、这个商圈的人有没有需求?附近门店有没有货?应该铺多少?什么规格更适合?
美团推出的“商品魔方”就是针对这一问题。平台称,该工具已经扶持超过700万款商品,新品从上架到动销的时间缩短25%,覆盖26个一级品类。
这意味着即时零售正在从“把现有商品搬过来”,进一步走向按照本地需求重新组织商品供给。
对品牌来说,这是另一套生意
这对品牌商的意义也不只是多一个销售渠道。
传统电商擅长全国性的规模销售,而即时零售更强调LBS和具体消费场景。
比如出行时需要运动相机、旅行用品,办公楼里突然产生的药品需求,或者晚上临时购买酒水、母婴用品。这些需求并不一定会提前计划,却可能在某一个具体时刻迅速发生。
美团披露,过去一年其出行场景订单月均从4380万增至6880万;影石Insta360运动相机在相关场景下销售额增长183%,名创优品一次性出游包增长146%。
商品一旦与场景结合,原本并不属于“即时消费”的产品,也可能产生即时需求。
所以美团闪购现在要争夺的,并不只是消费者的即时订单,而是把更多商品变成“现在就可以买”的商品。
这也是“商品NEXT”真正值得关注的地方。
即时零售的第一阶段解决了“送得快”,现在开始解决“有什么可买”。
当商品丰富度成为新的增长变量,平台之间的竞争也会从配送网络、门店密度,进一步进入品牌、商品和供应链。
对于美团闪购而言,下一阶段真正要证明的,是这300亿元资源投入能否把“30分钟商品圈”从一个平台战略,变成消费者愿意持续使用的购物习惯。
评论交流