
在AI演员是否能取代真人的讨论愈演愈烈之际,已经有明星开始“未雨绸缪”将AI当成了副业。
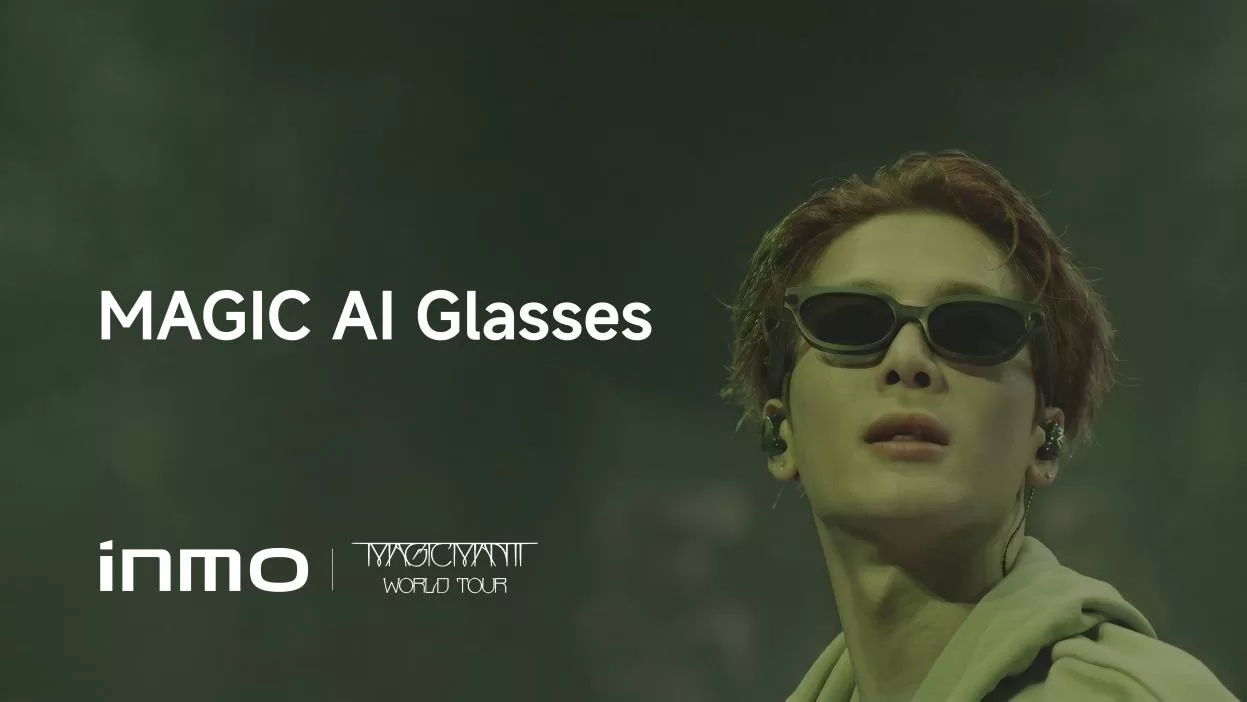
据悉,胡彦斌用AI做了一个App;C罗投资了一家200亿美元的AI公司;王嘉尔设计了一副AI眼镜,Magic AI Glasses售价约1000元;周杰伦母亲持股的公司和宇树科技联手,要做一只“巨星狗”……
除此之外,邓紫棋、姚明、张艺兴……体坛乐坛爱豆坛,各路明星都在争相拥抱AI。这似乎也在意料之中,随着影视资本下行、明星商业能力缩水、AI演员冉冉升起……曾经日进斗金的明星,想在科技浪潮里找到一条长期路径来“养老”。
回望过去,明星闯入商业世界的例子比比皆是。传统商业时代,就投资房产,新消费爆火的时代,餐饮、时装、美妆……这些赛道又成了明星副业的首选。而当新消费的风吹完,科技改变世界的热浪之下,明星副业也经历了区块链、元宇宙,直到现在正火的人工智能甚至机器人。
但问题是,科技赛道天然比消费领域更残酷,明星下场真的是一个理性选择吗?
AI世界催生IP“变现潮”
在过去明星跨界的商业版图里,无论是时尚美妆,还是餐饮酒店,个人IP都是先行资产,且在后续的商业落地中,起到关键性的撬动作用。哪怕元宇宙带火数字藏品,明星跨界入局也基本都围绕鲜明的个性符号。
例如,周杰伦的熊、潘玮柏的猫、陈冠希的头像、谢霆锋的香肠人……
但步入AI时代,传统IP的含金量大幅褪色。毕竟这个赛道的核心竞争能力还是技术、是资本。IP带来的流量红利,在传统赛道或许能撬动一个项目的初期冷启动,但在全球都争相追捧的AI界,IP的价值远远逊色于资本。
到2026年,AI赛道仍是全球最大的资本风口。
根据高盛分析师发布报告,预计到2026年底,全球人工智能投资将超过1万亿美元,同时,全球人工智能投资占全球GDP的比重,将在2026年至2028年逐年上升,分别为0.9%、1.3%和1.4%。
广袤的资本海洋里,明星IP的注入,不亚于雨滴入海。
明星显然对此心知肚明。眼下不少明星跨界AI仍在沿袭过去的副业逻辑:用个人IP撬动流量声量,AI更像是一层套壳的概念包装。这也让AI硬件成为明星跨界的主流落点,比如周杰伦的巨星狗、王嘉尔的眼镜,前者算是消费级的具身智能、后者属于智能穿戴。
这与曾经的服装、美妆、火锅本质上并无区别。
不可否认,最大的风口遇上有流量的IP,的确能迸发出不错的消费效果。
以王嘉尔设计的Magic AI Glasses为例,据悉,在不少宣传物料里,这款眼镜被定位为“国内AI眼镜行业首次硬核科技品牌与国际流行文化IP的深度绑定”,北美独家发售前夕狂揽5万台预订单。
更直白一点的,直接授权肖像。例如,游本昌、吴启华、王祖贤、戚薇……
值得玩味的是,明星扎堆涌入AI赛道“刷脸”,或许不是IP消费依旧火热的佐证,反而是IP价值走向贬值的前置信号。AI时代,任何符号都能被低成本、无限次复制,这抽掉了传统IP维系溢价的稀缺性。
明星跨界其实是赶在IP热度的最后窗口期,抓紧收割最后一波变现红利。据不完全统计,截至 2026 年 7 月,包括五月天阿信、周深、汪苏泷、许嵩、张远在内,有超过30位明星孵化了独特的IP形象。
AI 时代的步步逼近,催生出前所未有的IP集中变现潮。
至于AI赛道本身能容纳IP吗?其实未必。
《AI全产业链分析(2026版)》里把AI全产业链分为:上游基础层(算力/芯片/数据)→ 中游技术层(框架/大模型/中间件)→ 下游应用层(C端消费+B端行业)。其中,上游拿走全产业链60%以上毛利。
明星热衷跨界的下游应用层,不仅在毛利分配中占比低,且玩家众多,分化极大。以智能穿戴为例,企查查数据显示,截至1月20日,仅我国现存智能穿戴相关企业就达到41.59万家。2025年全年注册量同比增长24.15%至12.68万家。
诚然,IP在短期内确实带来了一波溢价,但表层营销包装,很难转化成深层的价值注入。IP 联名做营销虽然本身具备商业价值,但不能把营销包装等同于技术创业。当首发的热度散去,没有核心技术支撑的明星 AI 产品,最终只会沦为又一个“明星同款”的消费周边,亦如当年的潮牌、火锅店。
且IP的黄金期,不一定等得起 AI的盈利期,看似紧跟时代的跨界,其实是一场错位邂逅。
玩不起的“上流”游戏
明星跨界AI到底赚了多少钱?
虽然当前这个问题略显草率,但也有人已经拿出成绩。典型的例子是邓紫棋。根据多家媒体报道,邓紫棋在ChatGPT走红前就投资了一家AI公司,目前已经赚了10倍。然而一心搞副业的明星们能效仿邓紫棋吗?
这里有一组残酷的数据不得不提。
全球AI创业的淘汰速度正在加速提升。
2025年我国至少有25个知名AI应用相继宣布停运、下架或无限期停更。根据AI Graveyard的数据,不到三年间,全球已有超过1169个AI项目折戟,平均到每个月,大约有41个产品黯然退场。
哪怕是李开复都在AI项目上频频失利。去年,“证券时报”报道,李开复在AI零售上损失本金近六成。而长期依赖IP赚快钱,缺少一定商业经验的明星似乎天然与科技圈属于两个世界。
当年元宇宙爆火,林俊杰被传购买虚拟地产,浮亏91%。
AI的商业世界只会比元宇宙更残酷,跨界明星能否挺过大浪淘沙,尚未可知。
另外,大部分明星发展服装、美妆、餐饮、潮玩这类副业,基本是轻资产入局,甚至不少项目明星仅输出个人IP,没有实际投入自有资金。即便是创业门槛相对偏高的餐饮业态,后续也多通过开放品牌加盟的方式回笼资金。
例如,陈赫的贤合庄在全国开出500多家门店,加盟费超过2.4亿元。
AI赛道的玩法显然不同。这是一门需要真金白银投入的重资产生意,很难有靠 IP“空手套白狼”的空间。不说头部科技企业的万亿开支,即便是中小体量的 AI 创业,资金门槛也远超明星过往的副业赛道。
“湘江数评”把当前AI创业主流模式分为:自建、合作共建与购买第三方三种路径。其中,纯自研一年成本支出大约为1515万—8385万元;自建团队 + 第三方模型微调年成本区间为810万—3260万元;购买第三方AI产品(SaaS/定制化)年度成本255万—1140万元。
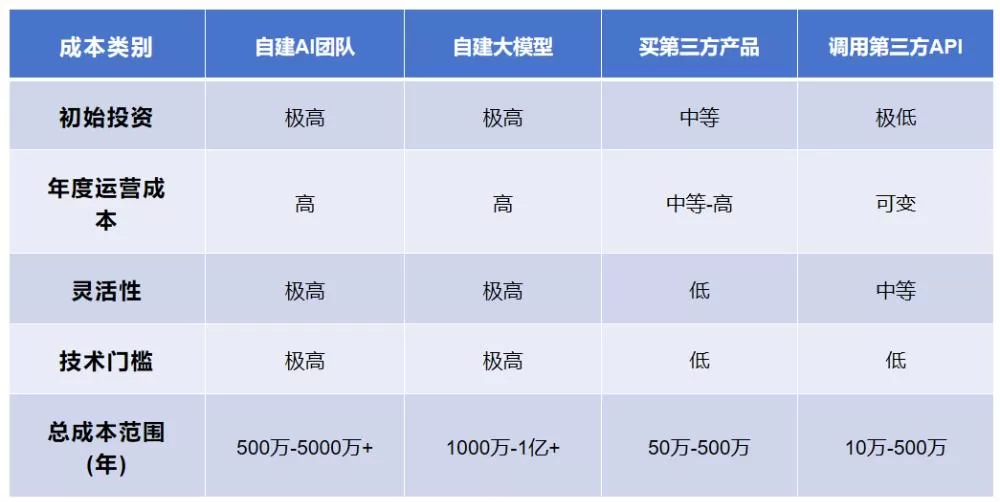
更关键的是,AI 行业的投入是持续性、刚性的,很难有 “靠加盟回血” 的可能。德勤中国给出数据,23%的中国50强企业,AI研发投入占营收超50%,绝大多数企业连续 3-5 年亏损仍需持续注资,就连长鑫科技2022年到2024年累计亏损都超过300亿元。
明星想要打造AI副业,能拿出多少钱?走过日入200万的年代,明星收入大幅缩水。
“河南卫视”旗下媒体报道:曾经报价8000万的一线男演员,如今主演片酬跌至2000万级,仅为巅峰期的30%;顶流女演员的降幅更为惨烈,单部剧最高片酬较鼎盛期下跌超75%。中腰部演员更是陷入有价无市的尴尬。
2026年,“影视寒冬具象化了”的词条再次刷屏热搜,横店迎来一波杀青后便没有大组再开机,2026年7、8月报备开机的古装长剧各只有一部,摄影棚空置率逼近80%。遍地开花的演唱会、音乐节也频繁陷入亏本争议。
种种迹象显示,AI是顶级资本与硬核技术玩家角力的上流游戏。
一边万亿扩容,一边寒冬降临,两条反向狂奔的曲线,似乎为明星向AI赛道跨界写下注定的结局。在 AI 的资本海洋里,“出 IP、低投入、快回本”几乎是痴人说梦,而明星最擅长的 IP 运营,也构不成任何核心竞争力。
试错成本比预想的要多
值得一提的是,明星跨界AI,资本市场对此有过一定的反应。
典型的例子是周杰伦的巨星传奇与宇树合作。当初合作消息一公布,当日巨星传奇股价盘中暴涨超36%。据悉,截至2026年8月底,这两家合作的机器狗完成首批产品备料,目前正推进量产相关工作,预计于9月至10月逐步进入量产阶段。
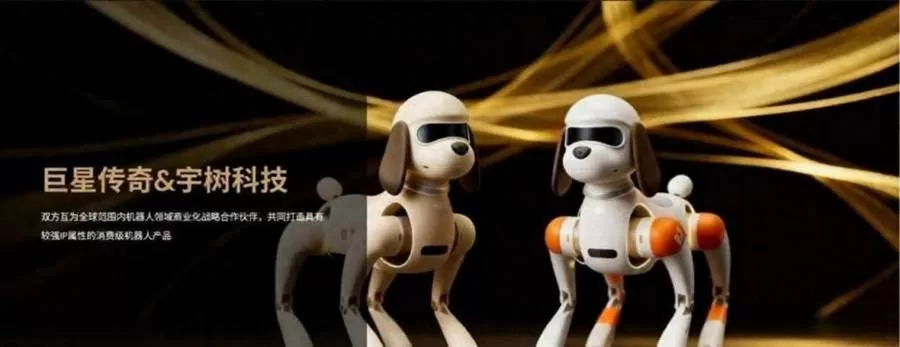
未来,希望这会成为“拯救”巨星传奇的一大转折点。毕竟这两年,巨星传奇的处境实在难以评判。8月31日,巨星传奇发布上半年业绩,报告期内取得收入2.18亿元,同比减少38.5%;公司拥有人应占溢利705万元,同比减少31.33%。
当然,自带周杰伦“天王”级人气加持的“巨星狗” 若能顺利量产,但愿也为当下的宇树注入一丝暖意。
作为国内头部具身智能厂商,宇树科技自上市以来持续承压。9月11日,宇树科技低开1.66%,续创上市以来新低,股价自上市首日最高点跌超55%,总市值跌破2000亿元。
明星固然要借 AI 找到新的副业风口,另一边,不少 AI 企业同样急需一个 IP 符号撕开消费市场,比如影目合作王嘉尔。数据显示,按我国全渠道累计销量计算,影目INMO以37.8%的份额领跑市场,但后面雷鸟、Rokid仍在穷追不舍。
同时,沙利文《中国AI+AR智能眼镜市场研究白皮书》显示,从2021年到2025年一体式AI+AR智能眼镜增长迅速,四年间增长约290倍。影目要想坐稳龙头位置,借国际潮流 IP 跳出极客圈层,继续打开消费增长空间是一条不错的路径。
只不过,任何合作都不可能稳赚不赔,何况这种流量层面上的联合。
一个不得不探讨的问题:明星跨界到AI赛道,其中的试错成本,究竟谁来承担?
对明星而言,最显性的成本无疑是声誉损耗、IP价值的稀释。事实上,巨星狗不是巨星传奇首次跨界智能硬件,早在2019年,周杰伦团队就踩着儿童智能教育的风口推出了一台智能教育机器人“小麻吉”。
但这台与周总爱犬同名的IP产品并没有在偌大的智能教育硬件赛道激起涟漪。
这些年,巨星传奇不断开发各类IP副业,即便周杰伦高居顶流位置,也逃不开IP反噬的宿命。2024年,巨星传奇IP业务收入达3.14亿元,同比增长65%。
但到2026年上半年,公司IP创造及营运业务收入只剩下0.81亿元,同比下降43.4%,集团毛利0.72亿元人民币,同比下降54.0%,综合毛利率32.9%,上年同期44.0%。
对于相关的 AI 企业来说,消耗的成本或许比预想中要多。
以常见的硬件+IP为例,研发、备货,甚至长期依赖IP会造成一定的技术路线偏移。
具体来看,开发一款带有明星IP标签的AI硬件,企业需要适配明星的人设与粉丝需求,对产品做定制化改造,外观、交互、功能上向娱乐属性倾斜。相对的,底层算法、性能优化的迭代速度就会放缓。
在技术快速迭代的赛道里,错过一个窗口期就可能被第一梯队甩开。以AI眼镜为例,进入2026年第二季度,AI眼镜产业发展节奏显著加快,各大厂商密集推出新品、加速布局市场,包括雷鸟、谷歌、千问、玄景。
IDC预测,2026年中国智能眼镜市场出货量将达到450.8万台。Meta创始人扎克伯格多次公开表示,AI眼镜将迎来“智能手机”时刻;雷鸟创新创始人李宏伟曾预测,AI眼镜的“iPhone时刻”将在2027年至2028年出现。
此时此刻,捆绑明星,不如深耕产品。
说到底,时间终会印证:IP 归 IP,科技归科技,二者本就不属于同一个世界。
作者:道总有理,科技创新与商业趋势观察家。深耕科技商业领域 15 年,完整跨越 PC 互联网、移动互联网、AI 产业三大变革周期。坚持独立立场,坚守产业理性。本文为原创内容,未经授权谢绝任何形式转载、摘编与修改,欢迎转发分享。
评论交流